A la espera del FMI, las opciones del Gobierno para conseguir dólares y pagar la deuda en 2027
La escalada del riesgo país dificulta la posibilidad de emitir deuda en el exterior y también complica las colocaciones en el mercado local.


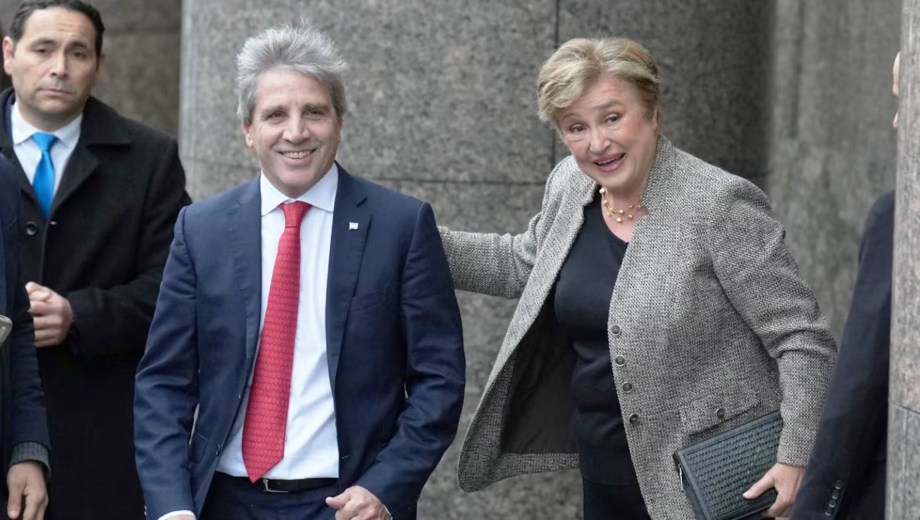
Las opciones del Gobierno para conseguir dólares y pagar la deuda en 2027.
El Tesoro argentino deberá afrontar vencimientos por más de US$25.000 millones en 2027 y busca asegurar las fuentes de financiamiento para cubrirlos. Mientras el Gobierno espera que el Fondo Monetario Internacional (FMI) apruebe la tercera revisión del programa y habilite un desembolso superior a los US$800 millones, la suba del riesgo país refleja las dudas de los inversores sobre la capacidad de reunir las divisas necesarias.
Según un informe de la consultora LCG, los compromisos en moneda extranjera del próximo año se distribuyen entre bonos por US$12.700 millones, pagos al FMI por US$7.800 millones y vencimientos con otros organismos internacionales por US$5.400 millones.
El programa financiero que el ministro de Economía, Luis Caputo, presentó en julio contemplaba distintas alternativas para cubrir esas obligaciones. Sin embargo, no incluía como fuentes centrales los préstamos con garantía de organismos internacionales ni el acceso a los mercados externos, que quedaban como opciones complementarias.
La escalada del riesgo país dificulta la posibilidad de emitir deuda en el exterior y también complica las colocaciones en el mercado local. La última vez que el Tesoro intentó captar dólares en el mercado argentino fue a mediados de agosto.
La brecha de más de US$17.000 millones
De acuerdo con LCG, entre las fuentes consideradas más seguras figuran los desembolsos previstos en el programa con el FMI, por US$1.700 millones; la renovación de vencimientos de títulos públicos en manos de dependencias estatales, por US$1.800 millones; y el eventual refinanciamiento de unos US$4.200 millones correspondientes a pagos a otros organismos internacionales.
Aun con esos recursos, la diferencia entre los ingresos previstos y los compromisos de pago superaría los US$17.000 millones, según las estimaciones de la consultora.
El plan oficial contemplaba cubrir esa brecha mediante cuatro vías: emisiones de deuda en el mercado local por US$5.000 millones, compras de dólares al Banco Central por US$4.900 millones, ingresos por privatizaciones y otras fuentes por US$3.500 millones, y un saldo remanente de US$3.700 millones de un programa financiero que se esperaba holgado para este año.
Sin embargo, LCG advirtió que todas esas alternativas presentan distintos grados de incertidumbre.
Los analistas señalaron que la diferencia entre las fuentes de financiamiento y los pagos previstos es manejable. También destacaron que los compromisos deberán afrontarse en un contexto de superávit fiscal primario y con un saldo externo probablemente positivo, condiciones que, según el informe, alejan la posibilidad de repetir escenarios extremos de estrés.
Cuáles son las alternativas para conseguir dólares
En su análisis, LCG enumeró distintas herramientas a las que podría recurrir el Gobierno para cubrir las necesidades financieras de 2027.
Una de ellas es ofrecer rendimientos más elevados para atraer inversores a las emisiones de deuda en pesos. Si el objetivo fuera evitar una mayor presión sobre las tasas de interés, el Ejecutivo podría permitir que los bancos integren una mayor proporción de los encajes con títulos públicos o reducir esos requisitos para que una parte de los pesos disponibles se destine a financiar al Tesoro.
Otra posibilidad sería modificar las regulaciones para incentivar la inversión de otros actores institucionales, como las compañías de seguros y los fondos comunes de inversión.
El Gobierno también podría buscar mecanismos normativos para canalizar hacia el financiamiento público parte de la liquidez bancaria en dólares, aunque la consultora advirtió que esa alternativa tendría efectos colaterales.
Entre las opciones mencionadas figura, además, impulsar préstamos en dólares para empresas públicas que generan divisas, con la posibilidad de invertir esos fondos en títulos públicos sin necesidad de liquidarlos inmediatamente. LCG consideró que esta última vía se encuentra entre las alternativas más riesgosas.
El antecedente de los préstamos extraordinarios
El informe también recordó que los últimos vencimientos con el mercado se cubrieron mediante fuentes extraordinarias de financiamiento que llegaron sobre el cierre de los plazos.
Entre esos mecanismos estuvieron los acuerdos de recompra —conocidos como repo— del Banco Central con bancos internacionales y los préstamos con garantía de organismos internacionales concretados en julio de 2026.
“Habrá que ver si, en un contexto internacional más turbulento, pueden seguir saliendo conejos globales para cerrar la brecha”, planteó la consultora.
La disponibilidad de este tipo de herramientas dependerá, entre otros factores, de las condiciones financieras internacionales y de las posibilidades de obtener nuevos acuerdos.
La “bazuca” de dólares que menciona el Gobierno
Frente a las dudas del mercado, el Gobierno aseguró que cuenta con recursos por US$125.000 millones para hacer frente a los vencimientos del próximo año. El presidente Javier Milei calificó esa cifra como una “bazuca” de dólares.
El secretario de Finanzas, Federico Furiase, también se refirió a ese monto durante una entrevista con FM Milenium y detalló los componentes que, según explicó, integran esa disponibilidad:
- US$20.000 millones correspondientes al swap con el Tesoro de Estados Unidos.
- US$20.000 millones del acuerdo de intercambio de monedas con China.
- US$15.000 millones que el Banco Central puede operar en el mercado de dólar futuro.
- US$15.000 millones en compras de divisas realizadas por el Banco Central en el mercado.
- Entre US$25.000 y US$30.000 millones de superávit comercial anual.
- US$25.000 millones correspondientes a fuentes de financiamiento con las que el Gobierno sostiene que tendrá cubierto el programa financiero de 2027.
La cifra difundida por el Ejecutivo reúne instrumentos financieros, operaciones del Banco Central, el saldo comercial proyectado y fuentes de financiamiento previstas. Su presentación busca respaldar la posición oficial sobre la capacidad de afrontar los compromisos de deuda del próximo año, en un escenario en el que el acceso a nuevos fondos y las condiciones del mercado siguen bajo observación.
El Tesoro argentino deberá afrontar vencimientos por más de US$25.000 millones en 2027 y busca asegurar las fuentes de financiamiento para cubrirlos. Mientras el Gobierno espera que el Fondo Monetario Internacional (FMI) apruebe la tercera revisión del programa y habilite un desembolso superior a los US$800 millones, la suba del riesgo país refleja las dudas de los inversores sobre la capacidad de reunir las divisas necesarias.
Registrate gratis
Disfrutá de nuestros contenidos y entretenimiento
Suscribite por $1500 ¿Ya estás suscripto? Ingresá ahora
Comentarios